纯电动洒水车在不同地点补能,两次支付金额不同,未必说明车辆耗电发生了同样幅度的变化。车队整理台账时,可先看账单具体包含哪些项目,再比较计费电量和实际支付金额,避免把所有支出统一记成电费。
按实际账单建立分项记录
若账单分别列出电费与充电服务费,可各自记录金额,并保留对应的计费电量。停车或其他场地费用只有实际发生且有依据时才单独列入;并非每个站点都有相同收费项目,账单没有列明的内容应向提供方核对,不自行拆出一个估计数。
优惠前金额与实付金额不要混用
有优惠或抵扣时,可以同时保留原列示费用、优惠项目和最终实付金额。比较不同月份时,应采用一致的记录口径。一次活动使实付金额减少,不等于车辆完成相同任务所需电量也减少;不能只凭付款截图计算设备节能比例。
跨时段记录保留原始分段
如果充电账单按时段分别计费,可保留各段电量和费用,汇总时再核对合计。不要只取其中较低的单价乘全部电量,也不要用总支出除一个印象中的电价来倒推充入电量。账单缺少明细时标记待确认,避免用自行推算的数据填满台账。
车辆参数与结算记录分别使用
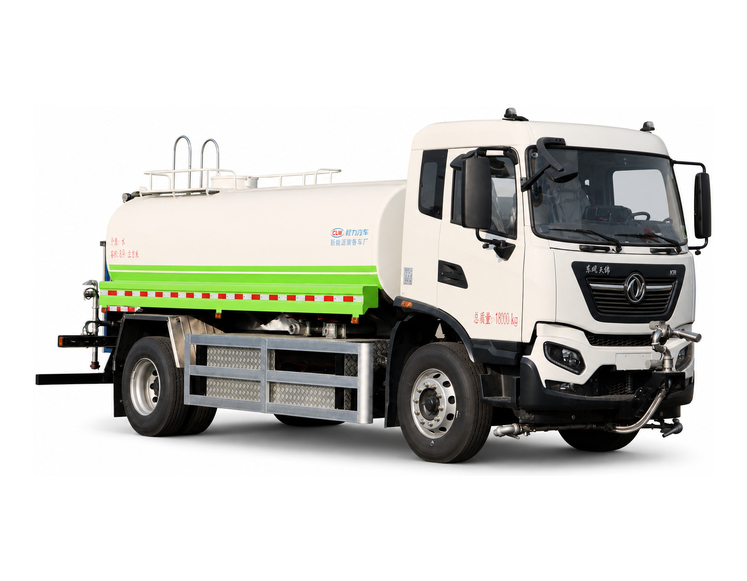
CL5182GSSBEV纯电动洒水车的一种配置采用210kWh电池,上装由底盘电池供电。这个配置数字不能代替某一次充电的计费电量,也不能直接用于计算当天应付金额。登记时可将车辆、充电日期、账单电量、分项费用和实付金额对应起来,防止同一笔支付重复归入不同班次。
完成费用核对后,再结合实际任务评价补能支出;若只统计了外部充电支付,应说明记录范围,不将其称作整车全部使用成本。纯电动洒水车配置咨询电话:0722-3336886。具体充电收费项目和结算疑问应向相应服务提供方核对。